La economía mundial funciona hoy con un nivel de tasas más alto. El rendimiento del bono del Tesoro de Estados Unidos a 10 años cerró el viernes en 5,28%, el nivel más alto desde 2007. La suba es un proceso sostenido desde el shock de la pandemia, cuando la tasa llegó a un mínimo de 0,52%.
Cuatro factores generaron un entorno de tasas estructuralmente más altas: la reaparición de la inflación, el deterioro de las cuentas públicas, la irrupción de la inteligencia artificial (IA) y un crecimiento por encima de lo esperado. El primero actúa sobre el componente nominal de la tasa. Los otros tres actúan sobre el componente real, que es donde está la mayor parte del movimiento: de los 3,4 puntos porcentuales que subió la tasa a 10 años desde enero de 2020, 0,6 corresponden a mayor inflación esperada y 2,8 a mayor tasa real.
Tasa del bono del Tesoro de Estados Unidos a 10 años
Rendimiento en %. Datos diarios, enero de 2020 a octubre de 2026
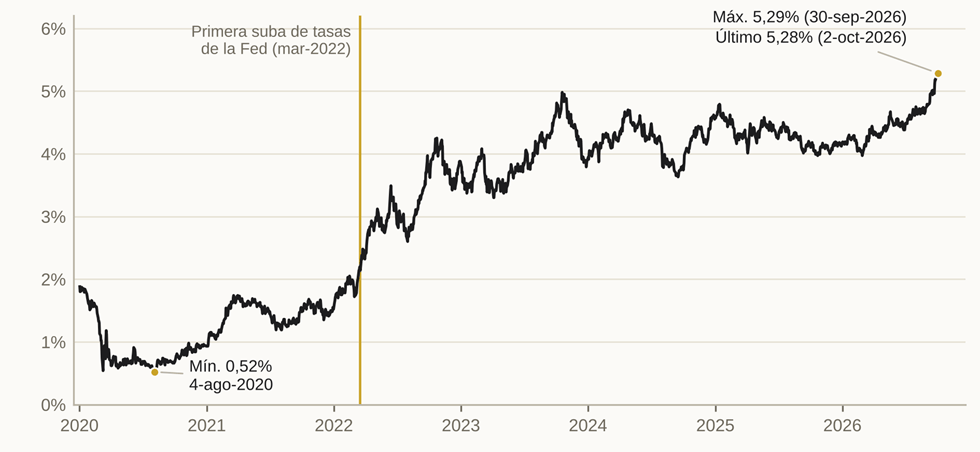
Fuente: elaboración propia en base a FRED (Reserva Federal de St. Louis).
La reaparición de la inflación
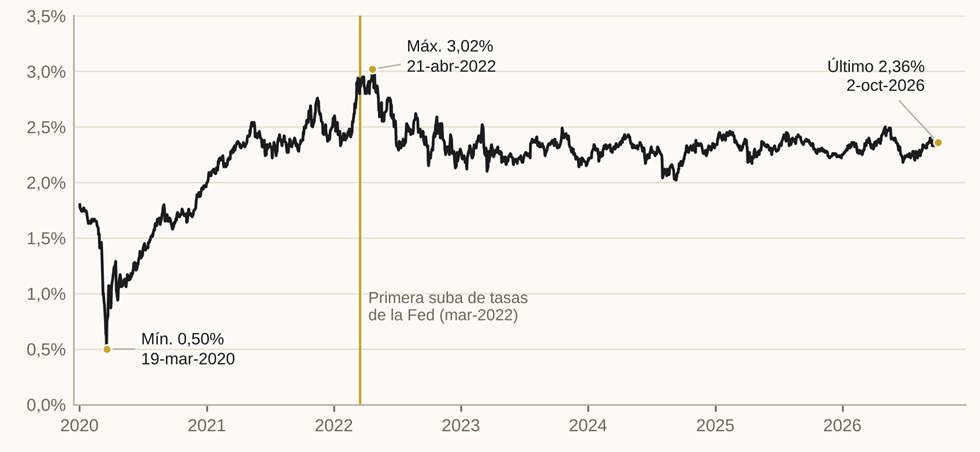
El año 2021 trajo de vuelta la inflación. Los programas de expansión cuantitativa (quantitative easing, QE) lanzados para sostener la economía mundial derivaron en un salto de precios que presionó sobre las expectativas. La inflación implícita en los bonos a 10 años (breakeven inflation) pasó de alrededor de 1,7% antes de la pandemia a un máximo de 3,0% en abril de 2022, y la tasa subió por su componente nominal.
El efecto se fue diluyendo a medida que la inflación se estabilizó algo por encima del 3% anual, y hoy la inflación implícita se ubica en 2,36%. Aun así, dejó un nuevo piso para las tasas de largo plazo.
Inflación implícita a 10 años (breakeven inflation)
En %. Datos diarios, enero de 2020 a octubre de 2026
Fuente: elaboración propia en base a FRED (Reserva Federal de St. Louis).
El deterioro de las cuentas públicas
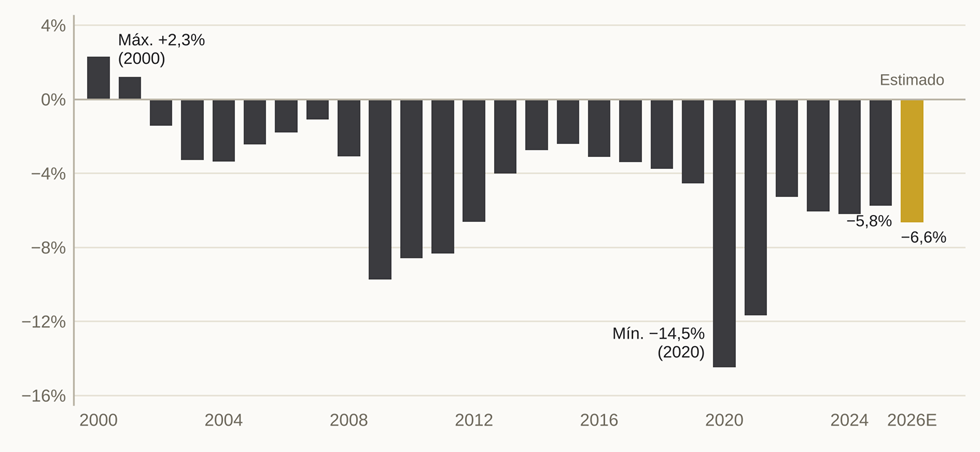
Después de la pandemia hubo además un fuerte deterioro de las cuentas públicas, tanto en Estados Unidos como en el resto del mundo. Los aumentos de gasto para sostener la actividad llevaron los déficits a niveles récord. En Estados Unidos el déficit llegó a 14,5% del PBI en 2020 y se mantiene en 5,8% al cierre de 2025. Para 2026, con la devolución de aranceles, se espera que se amplíe a 6,6%.
Ese deterioro elevó el term premium, la compensación adicional que exigen los inversores por financiar al gobierno estadounidense a largo plazo. Es uno de los factores que aumentó el componente real de la tasa de interés.
Resultado fiscal federal de Estados Unidos
En % del PBI. Valores negativos indican déficit. 2026: estimado
Fuente: elaboración propia en base a FRED (Reserva Federal de St. Louis).
La irrupción de la inteligencia artificial
La irrupción de la IA fue determinante para la suba del componente real de la tasa en los últimos años, y lo fue por dos vías.
Las expectativas. Si la IA aumenta la productividad y amplía los márgenes de las empresas vía reducción de costos, el retorno esperado de los activos vinculados a la economía real sube. Eso eleva la demanda de esos activos en detrimento de los bonos del Tesoro, que tienen que ofrecer una tasa real más alta para competir.
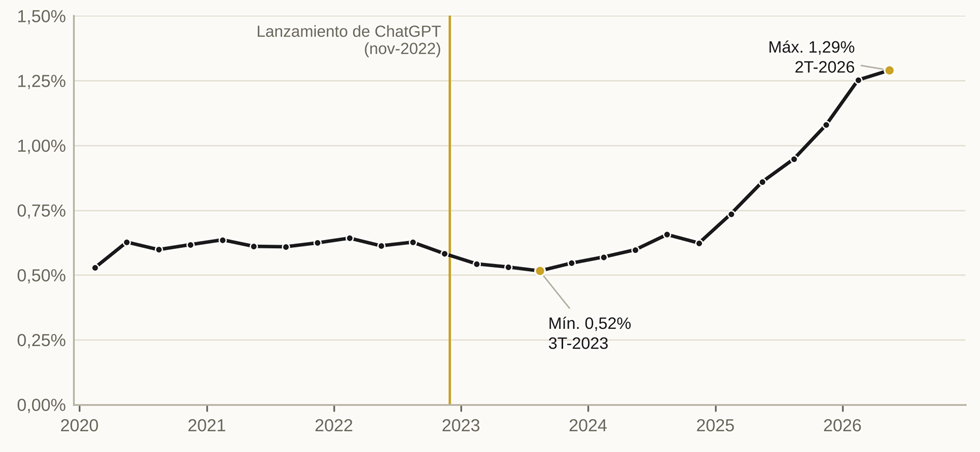
La inversión. El gasto que generó la IA impulsó el crecimiento de la economía en los últimos años. La inversión en computadoras y equipos periféricos, el rubro donde se registran los servidores, pasó de 0,58% del PBI a fines de 2022, cuando irrumpió la IA generativa, a 1,29% en el segundo trimestre de 2026: más del doble. Casi todo el salto ocurrió desde 2025.
Inversión privada en computadoras y equipos periféricos
En % del PBI. Datos trimestrales, 2020 a segundo trimestre de 2026
Fuente: elaboración propia en base a BEA, vía FRED.
La resiliencia de la economía estadounidense
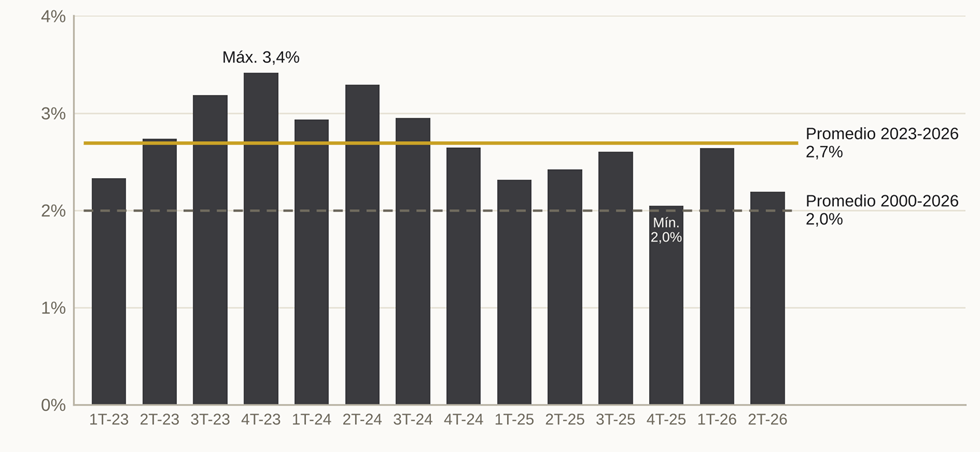
A pesar de las presiones inflacionarias y de los shocks de oferta vinculados a la pandemia y a las guerras, la economía de Estados Unidos se mantuvo en la senda del crecimiento. Desde 2023, una vez limpio el efecto de la pandemia, el PBI real creció 2,7% anual en promedio, por encima del 2% que promedió entre 2000 y 2026. Un crecimiento más alto presiona las tasas hacia arriba, otra vez por el componente real.
Crecimiento del PBI real de Estados Unidos
Variación interanual en %. Datos trimestrales, 2023 a segundo trimestre de 2026
Fuente: elaboración propia en base a BEA, vía FRED.
EN SÍNTESIS
Las cuatro fuerzas apuntan en la misma dirección. La inflación subió el piso nominal y después se moderó. El déficit fiscal, la inversión en IA y el crecimiento siguen empujando el componente real, que explica casi toda la suba. Mientras esos tres factores sigan vigentes, cabe esperar que las tasas se mantengan estructuralmente más altas.


Deja un comentario